 Agencia Libertad
La banca argentina recortó 672 sucursales en siete años y el empleo cayó más de 20 mil puestos
En julio de 2026 quedaban 3.944 filiales en todo el país, un 14,5% menos que en 2019, según el Banco Central. La explicación combina la migración de operaciones a canales digitales y los procesos de fusión entre entidades.
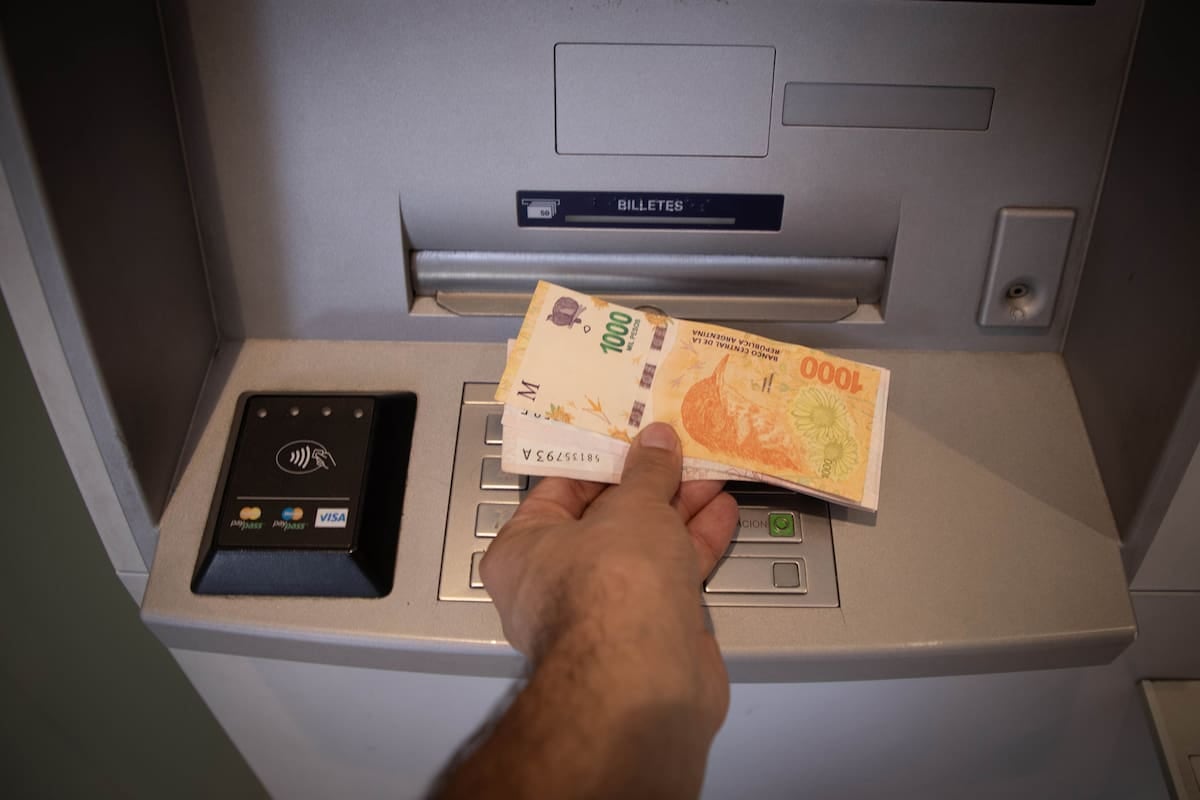
La red bancaria argentina perdió 672 sucursales en los últimos siete años y cerró julio de 2026 con 3.944 filiales activas en todo el país, un 14,5% menos que las 4.616 que existían en julio de 2019, de acuerdo con los registros del Banco Central de la República Argentina. La contracción se profundizó en el último ciclo: entre 2025 y 2026 se cerraron 229 locales, una baja interanual del 5,5%, mientras que entre 2020 y 2022 las bajas habían sido marginales, con 28 y 2 sucursales menos respectivamente.
La lectura del propio sistema financiero es que la poda responde a la transformación de los hábitos de pago y no a un retiro del mercado local. Las entidades subrayan que más del 90% de las transacciones ya se canalizan por vías digitales y que ocho de cada diez clientes nuevos se incorporan a un banco sin pasar por una sucursal, lo que las llevó a reorganizar la red para evitar locales con baja afluencia y consolidar la atención en puntos con mayor demanda.
Fusiones y recorte de personal
El fenómeno incluyó el impacto de movimientos corporativos como la adquisición del HSBC por parte del Banco Galicia y la compra del Itaú por parte del Macro, operaciones que dejaron a pocos metros filiales que terminaron fusionadas o cerradas. El mismo proceso golpeó al empleo: en junio de 2026 trabajaban 86.795 personas en la banca, contra 107.026 que ocupaba el sector siete años atrás, una merma de más de 20.000 puestos según el BCRA.
- Buenos Aires concentra 1.290 sucursales plenas, el mayor núcleo del país.
- La Ciudad Autónoma de Buenos Aires dispone de 597 filiales.
- Santa Fe opera con 426 locales y Córdoba con 409.
- En el otro extremo, Tierra del Fuego cuenta con 21 y Catamarca con 19.
- Una de las entidades informó una inversión de 210 millones de dólares en infraestructura tecnológica durante 2026 y proyecta otros 500 millones para el próximo trienio.
Para dimensionar el cambio en la vida cotidiana, alcanza con pensar que un comercio de barrio que en 2019 podía cobrar a sus clientes con tarjeta mediante un posnet conectado a una sucursal a pocas cuadras hoy resuelve la mayoría de sus acreditaciones por canales remotos, sin pisar el mostrador del banco. La tendencia digital seguirá marcando el calendario de cierres y reaperturas que las entidades financieras ejecuten de aquí en adelante.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo